
Tax Planning
Salary o dividendi da una LTD UK: la strategia ottimale per non residenti nel 2026
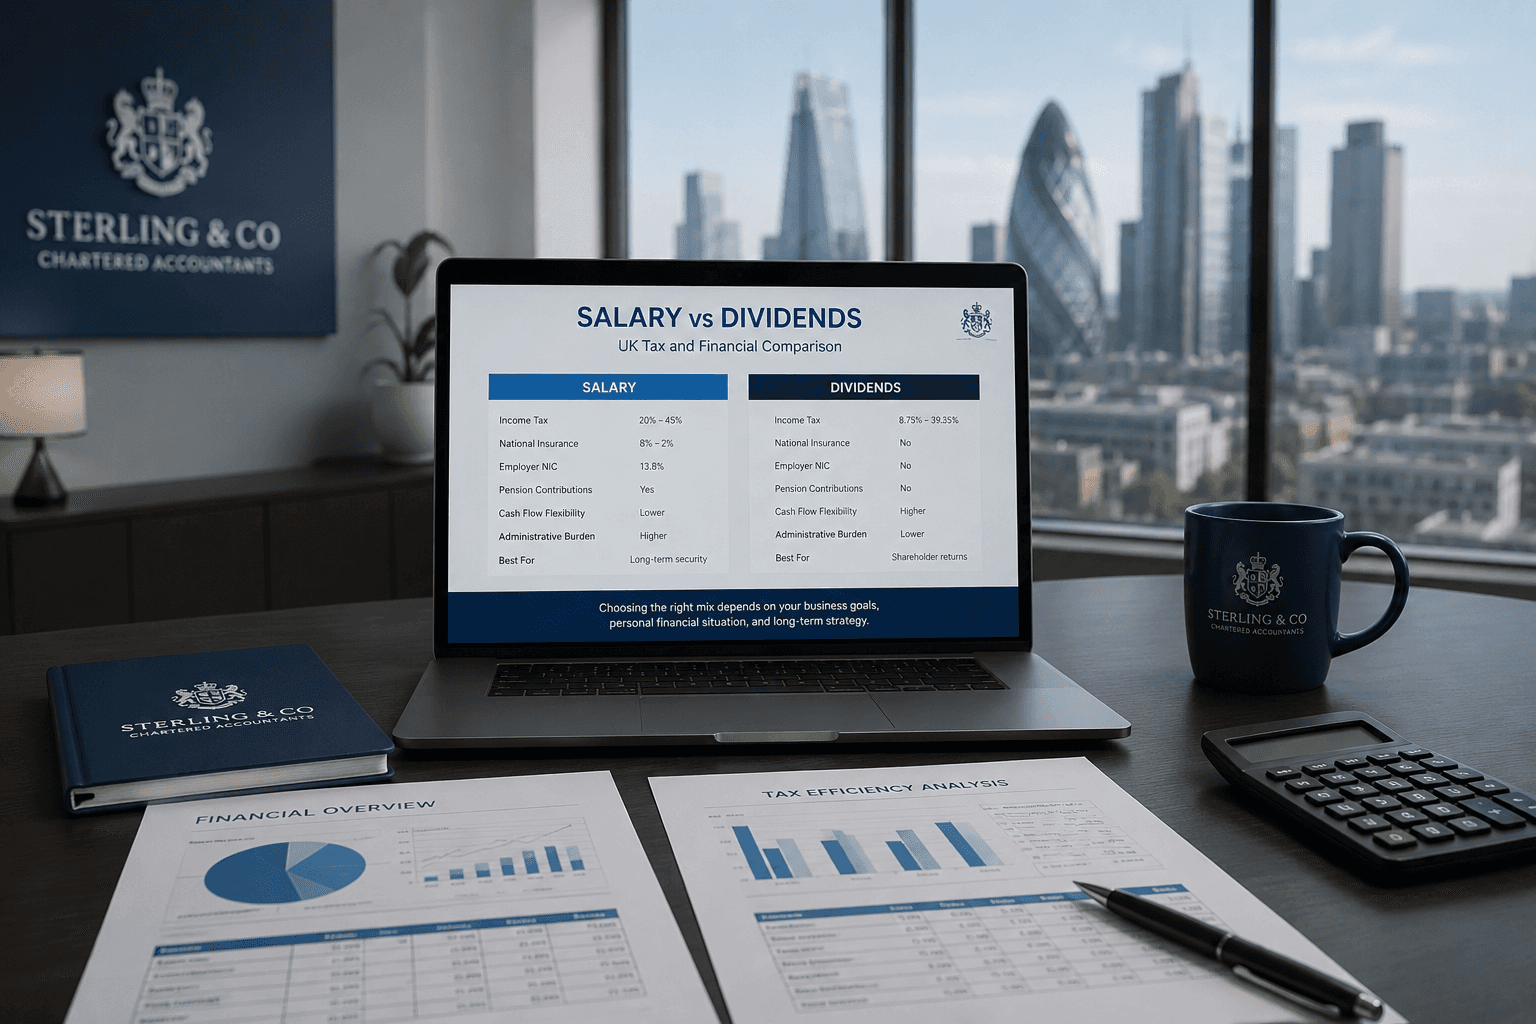
La combinazione tra stipendio e dividendi è la strategia più efficace per estrarre profitti da una LTD UK in modo fiscalmente efficiente. Scopri le aliquote aggiornate al 2026, la struttura ottimale per un director non residente e come la residenza italiana cambia il calcolo.
Per il director di una LTD UK, decidere come estrarre i profitti dalla società è la decisione di pianificazione fiscale più immediata e con il maggiore impatto sul carico tributario complessivo. La scelta non è binaria — stipendio oppure dividendi — ma riguarda la calibrazione ottimale di una struttura combinata che minimizza i contributi previdenziali, riduce la Corporation Tax e ottimizza la tassazione personale.
Nel 2026, con la Dividend Allowance ridotta a soli £500 e le aliquote Income Tax e Dividend Tax rimaste invariate, la struttura ottimale per un director non residente richiede un calcolo preciso che tenga conto anche del quadro fiscale italiano — perché i dividendi percepiti da una LTD UK da un residente in Italia non sono soggetti solo alle regole britanniche, ma anche all'imposta sostitutiva italiana del 26%.
Come funziona la tassazione dello stipendio nel 2026
Lo stipendio corrisposto al director dalla propria LTD è trattato fiscalmente come reddito da lavoro dipendente. Ha due effetti simultanei: è deducibile dall'utile societario — riducendo la base imponibile ai fini della Corporation Tax — ed è soggetto a imposizione personale tramite Income Tax e National Insurance.
Aliquote Income Tax 2026 per i residenti UK:
- 0% — Personal Allowance: fino a £12.570
- 20% — Basic Rate: da £12.571 a £50.270
- 40% — Higher Rate: da £50.271 a £125.140
- 45% — Additional Rate: oltre £125.140
National Insurance 2026:
Contributi del dipendente (Employee NI — Class 1):
- 0% fino a £12.570 (Primary Threshold)
- 8% tra £12.571 e £50.270
- 2% oltre £50.270
Contributi del datore (Employer NI — Class 1):
- 0% fino a £9.100 (Secondary Threshold)
- 13,8% oltre £9.100
I contributi NI del datore sono deducibili dalla Corporation Tax — il che significa che anche questo costo riduce l'utile imponibile della società.
Il punto critico: a differenza dell'Income Tax — dove la Personal Allowance di £12.570 protegge i primi £12.570 di stipendio da qualsiasi tassazione — i contributi NI del dipendente scattano già oltre £12.570, e quelli del datore già oltre £9.100. Questo rende lo stipendio relativamente costoso rispetto ai dividendi per i livelli di reddito più bassi.
Come funziona la tassazione dei dividendi nel 2026
I dividendi vengono distribuiti dall'utile della società dopo il pagamento della Corporation Tax — non sono deducibili. Tuttavia sono tassati con aliquote personali significativamente più basse rispetto allo stipendio e non sono soggetti a National Insurance.
Dividend Allowance 2026: £500
I primi £500 di dividendi percepiti nell'anno fiscale sono esenti da tassazione personale. Questa soglia è stata drasticamente ridotta da £2.000 (nel 2022) a £1.000 (2023) e poi a £500 (2023–2024 in poi) — una riduzione dell'85% in due anni che ha significativamente ridotto il vantaggio fiscale dei dividendi per i piccoli director.
Aliquote Dividend Tax 2026:
- 0% — Dividend Allowance: primi £500
- 8,75% — Basic Rate: reddito totale fino a £50.270
- 33,75% — Higher Rate: reddito totale tra £50.271 e £125.140
- 39,35% — Additional Rate: reddito totale oltre £125.140
I dividendi non sono soggetti a National Insurance — né per il director né per la società. Questo è il principale vantaggio rispetto allo stipendio.
Confronto diretto: stipendio vs dividendi a parità di importo
Per rendere concreto il confronto, ecco cosa succede tassando £30.000 come stipendio rispetto a distribuirli come dividendi, per un director con reddito totale sotto la soglia Higher Rate:
Opzione A — £30.000 come stipendio:
- Income Tax: (£30.000 − £12.570) × 20% = £3.486
- Employee NI: (£30.000 − £12.570) × 8% = £1.394
- Employer NI: (£30.000 − £9.100) × 13,8% = £2.884 (a carico della società, deducibile CT)
- Costo totale per la società: £32.884
- Netto in tasca al director: £25.120
Opzione B — £30.000 come dividendi (da utile netto dopo CT al 19%):
- Corporation Tax pagata dalla società sull'utile: £30.000 × 19% = £5.700
- Utile netto disponibile per dividendi: £24.300
- Dividend Tax sul director: (£24.300 − £500) × 8,75% = £2.083
- Netto in tasca al director: £22.217
In questo esempio semplificato lo stipendio netto è superiore ai dividendi netti perché la deducibilità CT dello stipendio compensa parzialmente il peso di NI e Income Tax. La struttura ottimale non è mai una sola delle due opzioni: è la combinazione calibrata.
La struttura ottimale per un director non residente nel 2026
Per un director di LTD UK fiscalmente residente in Italia, la struttura di remunerazione più efficiente nel 2026 è tipicamente la seguente:
Componente 1 — Stipendio: £9.100 annui
Lo stipendio è fissato esattamente alla soglia NI del datore (Secondary Threshold: £9.100). Questo importo è:
- Deducibile dall'utile societario → riduce la Corporation Tax
- Sotto la soglia NI dipendente (£12.570) → zero contributi NI per il director
- Sotto la soglia NI datore (£9.100) → zero contributi NI per la società
- Sotto la Personal Allowance (£12.570) → zero Income Tax personale
Risultato: £9.100 estratti dalla società a costo fiscale praticamente zero per entrambi.
Componente 2 — Contributi pensionistici aziendali
La società versa contributi a uno schema pensionistico registrato a favore del director. I contributi sono:
- Interamente deducibili dalla Corporation Tax (senza limite assoluto)
- Non soggetti a NI né per la società né per il director
- Non tassati come reddito personale nell'anno di versamento
Per un director con utili societari significativi, versare £20.000–£40.000 annui di contributi pensionistici aziendali è la deduzione più efficiente disponibile — un risparmio di CT del 19%–25% sull'importo versato.
Componente 3 — Dividendi per il residuo
L'utile residuo dopo stipendio, contributi pensionistici e Corporation Tax viene distribuito come dividendi. Con un reddito totale (stipendio + dividendi) sotto £50.270, l'aliquota Dividend Tax è dell'8,75% — ben inferiore alle aliquote Income Tax e NI applicabili a uno stipendio equivalente.
L'impatto della residenza italiana: la tassazione dei dividendi in Italia
Per un director fiscalmente residente in Italia, la tassazione dei dividendi percepiti da una LTD UK non si esaurisce nel Regno Unito. Il quadro italiano aggiunge un livello ulteriore.
Ritenuta UK sui dividendi a non residenti persone fisiche:
Il Regno Unito non applica ritenuta alla fonte sui dividendi distribuiti da società UK a soci persone fisiche non residenti. Questo è un vantaggio significativo: i dividendi arrivano al director italiano al lordo, senza alcuna trattenuta UK.
Tassazione in Italia:
I dividendi di fonte estera percepiti da persone fisiche residenti in Italia che li detengono al di fuori del regime d'impresa sono soggetti a imposta sostitutiva del 26% applicata sul dividendo lordo — a titolo definitivo, senza ulteriori obblighi dichiarativi se la banca o l'intermediario applica la ritenuta, oppure tramite dichiarazione dei redditi (quadro RL) se i dividendi sono percepiti direttamente.
Il calcolo completo per un residente italiano:
Esempio: società UK con £80.000 di utili. Struttura ottimale:
- Stipendio director: £9.100 → costo CT zero, netto £9.100
- Contributi pensionistici aziendali: £20.000 → risparmio CT: £3.800 (al 19%)
- Utile imponibile residuo: £80.000 − £9.100 − £20.000 = £50.900
- Corporation Tax al 19% (small profits + marginal): circa £9.671
- Utile netto distribuibile: £50.900 − £9.671 = £41.229
- Dividendi distribuiti: £41.229
- Imposta sostitutiva italiana al 26%: £10.720
- Netto in tasca dopo tutte le imposte: £30.509 + £9.100 (stipendio) = £39.609
Su £80.000 di utili lordi il director porta a casa £39.609 netti — un'aliquota effettiva complessiva del 50,5% che include Corporation Tax UK e imposta sostitutiva italiana. Senza la struttura ottimale (ad esempio con stipendio più alto e contributi pensionistici non utilizzati) il carico sarebbe significativamente superiore.
Quando conviene aumentare lo stipendio oltre £9.100
Esistono situazioni in cui aumentare lo stipendio oltre la soglia minima è conveniente:
Per costruire contributi previdenziali UK
I contributi NI versati danno diritto alla State Pension britannica e ad altri benefici previdenziali UK. Un director che intende risiedere o lavorare nel Regno Unito nel lungo periodo potrebbe valutare uno stipendio fino a £12.570 per accumulare qualifying years NI.
Per accedere a mutui e finanziamenti
Le banche britanniche e italiane valutano il reddito dichiarato ai fini dell'accesso al credito. Un director con stipendio di £9.100 dichiarato ha un reddito da lavoro dipendente molto basso. In vista di una richiesta di mutuo, potrebbe essere conveniente aumentare temporaneamente lo stipendio per migliorare il profilo creditizio.
Per massimizzare i contributi pensionistici personali
I contributi pensionistici personali (a differenza di quelli aziendali) sono soggetti al limite del 100% della remunerazione annua o £60.000, il minore dei due. Un director con stipendio di £9.100 può versare contributi personali aggiuntivi solo fino a £9.100. Per massimizzare i versamenti nello schema pensionistico, potrebbe essere conveniente aumentare lo stipendio.
Errori comuni da evitare
- Distribuire tutti i profitti come dividendi senza versare contributi pensionistici aziendali — perdendo la deduzione CT più efficace disponibile
- Non aggiornare la struttura salary/dividendi ogni anno fiscale in base al livello di utili — la struttura ottimale cambia al variare degli utili e delle aliquote
- Ignorare la tassazione italiana al 26% nel calcolo del rendimento netto dei dividendi — porta a sovrastimare il vantaggio dei dividendi per i residenti italiani
- Distribuire dividendi da utili non ancora maturati o da riserve insufficienti — un dividendo distribuito in assenza di utili disponibili è illegale nel sistema UK
- Non tenere separati i flussi finanziari personali e societari — i prelievi non formalizzati come stipendio o dividendi possono essere riqualificati come director's loan con conseguenze fiscali significative
FAQ
Qual è la differenza principale tra stipendio e dividendi per un director di LTD UK?
Lo stipendio è deducibile dall'utile societario (riduce la Corporation Tax) ma è soggetto a Income Tax e National Insurance. I dividendi vengono distribuiti dall'utile netto dopo Corporation Tax (non sono deducibili) ma sono tassati ad aliquote personali più basse e non sono soggetti a NI. La struttura ottimale combina entrambi in proporzioni calibrate in base agli utili e alla residenza fiscale del director.
Qual è lo stipendio ottimale per un director di LTD UK nel 2026?
Per la maggior parte dei director di piccole LTD, lo stipendio ottimale nel 2026 è £9.100 annui — esattamente alla soglia NI del datore (Secondary Threshold). A questo livello lo stipendio è deducibile CT, non genera NI né per il director né per la società, e non genera Income Tax personale (sotto la Personal Allowance di £12.570). È il punto di massima efficienza fiscale del componente stipendio.
I dividendi di una LTD UK sono tassati in Italia per un residente italiano?
Sì. Il Regno Unito non applica ritenuta alla fonte sui dividendi distribuiti a soci persone fisiche non residenti. In Italia i dividendi di fonte estera sono soggetti a imposta sostitutiva del 26% sul dividendo lordo — a titolo definitivo. Questo significa che il calcolo del rendimento netto dei dividendi per un residente italiano deve sempre includere il 26% italiano, non solo le aliquote UK.
Quanto posso versare come contributi pensionistici aziendali dalla mia LTD UK?
Non esiste un limite assoluto per i contributi pensionistici aziendali deducibili dalla Corporation Tax, purché siano commercialmente giustificati e proporzionati alla remunerazione del director. Tuttavia il totale dei contributi versati nello schema pensionistico (aziendali più personali) non deve superare l'Annual Allowance del beneficiario — pari a £60.000 nel 2026, o il 100% della remunerazione annua se inferiore.
Posso distribuire dividendi se la mia LTD UK è in perdita?
No. I dividendi possono essere distribuiti solo in presenza di utili distribuibili — ovvero utili netti accumulati dopo imposte risultanti dal bilancio. Distribuire dividendi in assenza di utili disponibili è illegale nel sistema britannico e può esporre il director a responsabilità personale per la restituzione degli importi distribuiti irregolarmente.